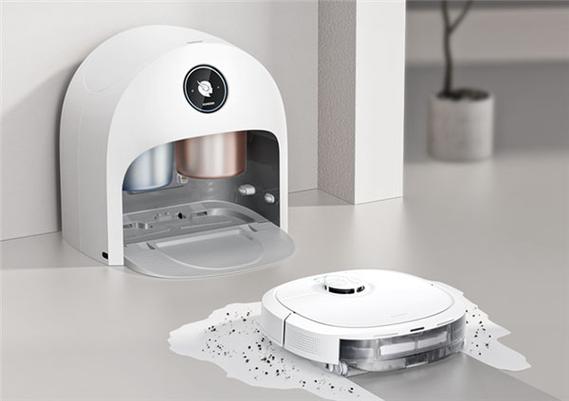
2016机器人消费趋势分析 服务消费机器人制造与安防型产品的悄然崛起
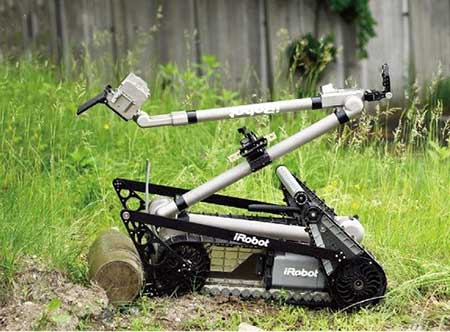
2016年,全球机器人产业步入了一个关键的转折年。从工业制造到家庭服务,机器人正在以前所未有的速度渗透进人类生活的各个角落。在这一年里,消费级机器人市场呈现出明显的结构变化——传统的娱乐型、教育型机器人增长趋稳,而两类新兴力量开始强势崛起:一是面向家庭与商业场景的安防型机器人,二是以服务消费为导向的机器人制造产业。本文将围绕2016年机器人消费趋势,重点分析安防型机器人的市场表现与服务消费机器人制造的发展逻辑。
一、整体消费趋势:从“玩具”到“工具”
2016年之前,消费机器人市场的主旋律是扫地机器人、娱乐机器人(如遥控玩具、宠物机器人)和入门级教育机器人。这些产品更多被视作“科技潮玩”,用户粘性有限,功能相对单一。但到2016年,三种趋势开始重塑市场格局:
- 需求升级:消费者不再满足于“能动就行”,而是要求机器人解决具体问题——看家、陪伴、安防、配送、导览等。
- 成本下降:激光雷达、深度摄像头、SLAM(同步定位与建图)算法的成熟大幅降低了感知与导航成本,使中端机器人价格进入普通家庭可接受区间。
- 场景细分:市场从“一款产品打天下”转向不同场景的专业化产品,安防、养老、商用服务成为增长最快的细分领域之一。
据相关行业数据,2016年全球消费服务机器人市场规模同比增长超过30%,其中安防型机器人与商用服务机器人增速领先。
二、安防型机器人:悄然崛起的“家庭卫士”
2016年,安防型机器人从一个边缘品类发展为备受关注的细分市场。它的崛起有多重原因:
1. 家庭安全刚需
入室盗窃、独居老人安全、儿童看护等问题日益突出,传统摄像头或防盗门无法移动、无法互动、无法主动预警。安防机器人可以自主巡逻、自动避障、远程视频通话、检测异常并推送警报,弥补了固定安防的盲区。
2. 技术成熟度提升
2016年,基于ROS(机器人操作系统)的导航方案成本大幅下降,带雲台摄像头、红外传感器、超声波传感器的安防机器人可在数千元价位实现可靠巡逻。亚马逊Echo、谷歌Nest等智能家居生态的扩张,也让安防机器人成为家庭IoT的重要组成部分。
3. 典型案例与产品
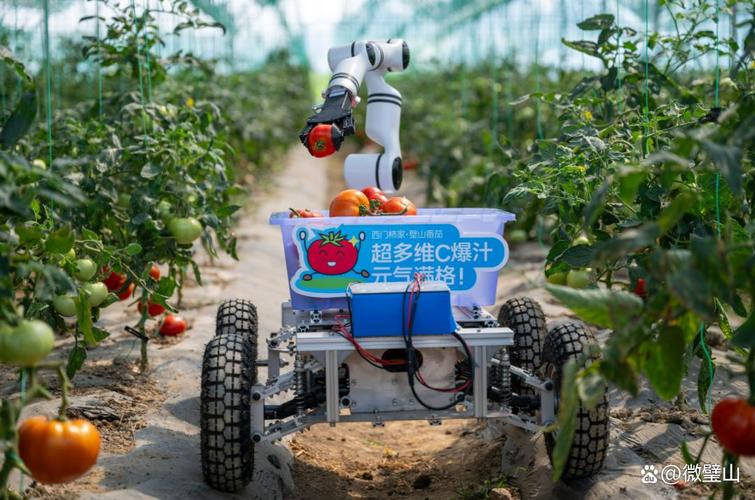
2016年,多家创业公司推出安防陪伴机器人,例如主打“看家+互动”的桌面型机器人、可自主巡逻的家用底盘机器人。这些产品通常具备以下能力:定时巡逻、移动侦测、双向语音、紧急呼叫、红外夜视、自动充电。尽管尚未出现百万级销量的爆款,但用户搜索量、众筹金额和媒体关注度均大幅攀升,“安防型机器人”作为一个独立品类被行业报告反复提及。
4. 商用安防同步爆发
在仓库、园区、商场等场景,安保人力成本上升,巡逻机器人开始承接夜间巡检、危险环境侦察等任务。相比家庭版,商用安防机器人客单价更高、需求更明确,成为机器人制造企业短期内的现金牛业务。
三、服务消费机器人制造:从代工到品牌的关键跨越
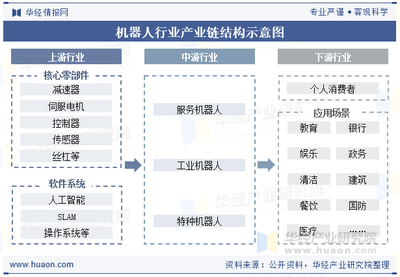
安防型机器人的崛起,同步驱动了服务消费机器人制造产业链的重构。2016年,这个领域呈现出三个显著特征:
1. 制造模式轻量化
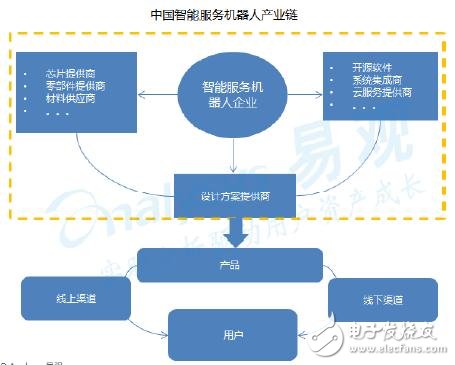
与工业机器人重资产、长周期不同,消费服务机器人更多采用“核心模块自研+非核心部件外包”的模式。深圳、苏州、东莞等地已形成传感器、舵机、减速器、外壳结构件的成熟供应链集群,使创新企业可以将精力集中在导航算法、交互体验和场景应用上。这导致行业进入门槛降低,新品牌层出不穷。
2. 制造与运营分离
不少服务机器人公司选择将生产制造完全委托给专业代工厂,自身聚焦产品定义和供应链管理。这种模式加快了新品上市节奏,但也引发同质化问题。2016年下半年,部分品类(如早教机器人)出现了价格战和库存积压。
3. 关键元器件降本
激光雷达从2015年的数千美元降至2016年的数百美元(国产低线数雷达尤为明显),深度摄像头模组价格降至百元级。这直接让安防和服务机器人从“万元级”进入到“三五千元级”。价格的下降换来了销量提升,进一步拉动制造端的规模化。
4. 中国制造的全球化机会
2016年,中国服务消费机器人制造商不仅服务本土品牌,也开始为欧美日韩机器人公司代工。尤其在安防型机器人底盘、家用教育机器人整机等品类,“中国制造”的占比快速提升。但自主品牌出海尚在初期,主要瓶颈在于软件生态与售后网络。
四、典型场景与消费者洞察
通过2016年的用户调研和电商数据,可以发现几个清晰的消费心理:
- 安防需求首要考量是“可靠”:误报率、是否容易死机、续航时间>花哨的娱乐功能。
- 人机交互仍显稚嫩:2016年的安防机器人语音识别在嘈杂环境下表现较差, App操作繁琐,这是影响复购的主要障碍。
- 买家画像:家用安防机器人购买者中,30-45岁有孩家庭占比接近一半,其次为独居青年和需要照护老人的家庭。
- 渠道偏好:线上众筹、科技电商和线下智能家居体验店是三个有效通路。其中众筹模式帮助许多小品牌在2016年获得了第一批启动订单。
五、挑战与隐忧
尽管趋势向好,2016年的安防型机器人与服务消费机器人制造也面临现实问题:
- 技术同质化:大部分家用安防机器人外观相近、功能雷同,缺乏差异化竞争力。
- 用户期望落差:宣传中“全能保镖”的设定与实际笨拙的移动能力、有限的场景理解形成落差,带来退货与差评。
- 数据安全与隐私:实时视频上云引发家庭隐私顾虑,2016年已有用户因担心被黑客偷窥而放弃购买。
- 制造业利润薄:除非掌握核心算法或渠道,单纯依靠代工制造的服务机器人整机利润有限,容易出现“增产不增利”局面。
六、趋势展望(基于2016年视角)
站在2016年末回看,安防型机器人的“悄然崛起”绝非泡沫,而是技术成本曲线与真实刚需交汇的结果。预计未来2-3年:
- 家用安防机器人将逐步成为中高端智能家居标配,形态可能从移动底盘扩展到更便宜的固定+可旋转模组。
- 服务消费机器人制造将分化为“平台型代工”与“垂直一体化品牌”两类选手,中小制造企业须加快与算法/IP方绑定。
- 安防、陪护、商用清洁、末端配送仍将是主要细分赛道,而只有解决实际痛点的产品才能穿越周期。
2016年见证了机器人从“新奇玩具”到“实用工具”的身份转变。其中,安防型机器人代表着对安全需求的深层回应,服务消费机器人制造则是中国供应链能力的又一次释放。这个起点,值得后来者回望与不断挖掘。
如若转载,请注明出处:http://www.bibubibuu.com/product/15.html
更新时间:2026-10-29 23:57:17