服务机器人产业链之服务消费机器人制造 从核心部件到场景落地的全链条解析
随着人工智能、物联网与精密制造技术的深度融合,服务机器人产业正迎来爆发式增长。在服务机器人产业链中,服务消费机器人制造处于承上启下的关键环节——向上承接核心零部件与软件技术,向下驱动多元场景的智能化服务。本文将从产业链结构出发,深度剖析服务消费机器人制造的内涵、关键技术、市场格局及未来趋势。
一、服务消费机器人制造在产业链中的定位
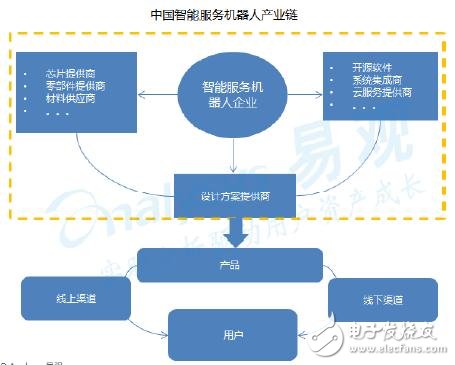
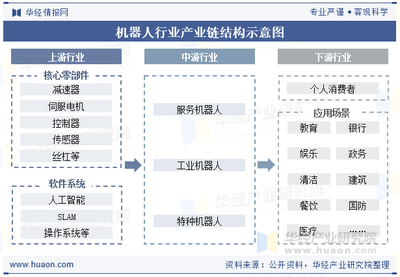
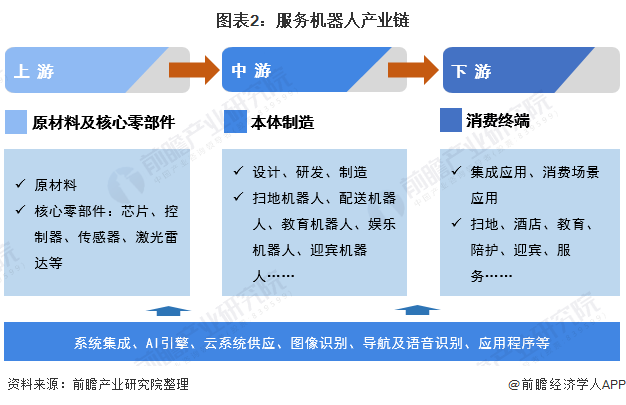
服务机器人产业链可分为上游核心零部件、中游本体制造与系统集成、下游应用服务三大板块。服务消费机器人制造属于中游范畴,特指面向家庭、餐饮、零售、教育、康养等消费级场景的机器人整机生产与组装。其核心任务是将上游的减速器、伺服电机、控制器、传感器、AI芯片等部件,与中游的软件算法、云平台、人机交互模块进行系统集成,形成可量产、可靠、易用的整机产品。
图表2所展示的服务机器人产业链中,服务消费机器人制造承担着价值转化的枢纽功能:一方面,制造规模直接拉动上游零部件需求,促进国产替代与成本下降;另一方面,制造能力决定了下游服务的普及速度与用户体验。
二、服务消费机器人制造的关键环节
1. 核心零部件选型与集成
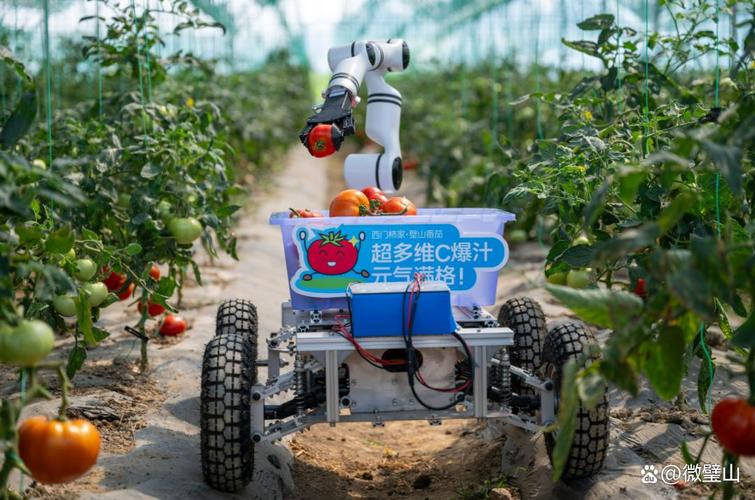
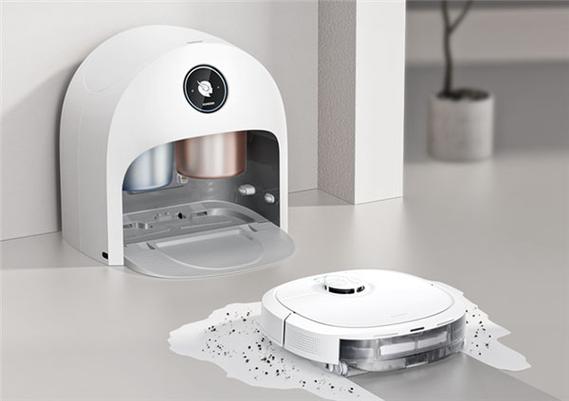
服务消费机器人通常需要运动控制(轮式、履带式或足式)、感知(视觉、激光雷达、超声波)、交互(语音、触控、屏幕)及计算(边缘AI或云端协同)四大模块。制造企业需根据产品定位选择性价比最优的零部件组合。例如,扫地机器人以激光雷达+SLAM算法为核心,而接待机器人则更依赖语音交互与底盘运动控制。
2. 结构设计与轻量化制造
消费级产品对体积、重量、噪音和安全性要求极高。制造过程中大量采用注塑、压铸、CNC及3D打印工艺,并通过模块化设计降低装配复杂度。可靠的跌落、碰撞、防尘防水测试是量产前的必经环节。
3. 软件烧录与系统校准
制造过程不仅包括硬件组装,更涉及固件烧录、传感器标定、算法参数优化、网络配置等软硬结合工序。例如,多传感器融合需要逐台校准,以确保导航与避障一致性。
4. 测试与质量管控
服务消费机器人需通过老化测试、环境适应性测试、电磁兼容性测试及安全认证(如CE、FCC、3C)。量产阶段还需建立自动化测试线,对每台产品的运动性能、语音唤醒率、电池续航等进行快速检测。
三、市场格局与典型制造模式
当前,服务消费机器人制造呈现三种主流模式:
- 品牌商自建工厂:如iRobot、科沃斯等头部企业,掌握核心算法与制造工艺,品控能力强,但资产投入大。
- 代工模式(OEM/ODM):以深圳、苏州等地的代工厂为代表,为多个品牌提供从设计到量产的一站式服务。代工模式加速了产品迭代,降低了创业门槛。
- 生态链模式:科技巨头通过投资或孵化生态链企业,共享供应链与渠道,制造环节由生态链公司负责,如小米生态链中的扫地机器人、陪护机器人。
从地域分布看,中国已成为全球服务消费机器人制造中心,珠三角和长三角聚集了从零部件到整机的完整供应链,制造成本较欧美低30%-50%。
四、面临的挑战与发展趋势
挑战方面:核心部件如高精度减速器、AI芯片仍部分依赖进口;消费级产品同质化严重,价格战压缩利润;多场景适应性要求制造柔性化程度更高。
趋势方面:
- 模块化与平台化制造:通过标准化底盘、交互模组,实现小批量、多品种的快速换产。
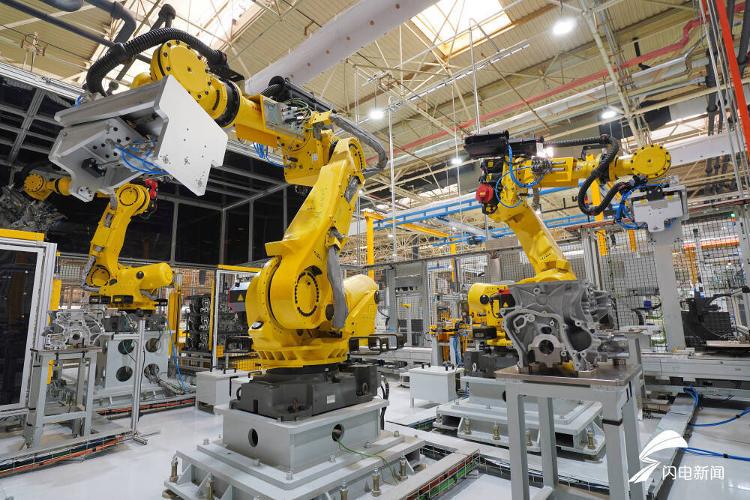
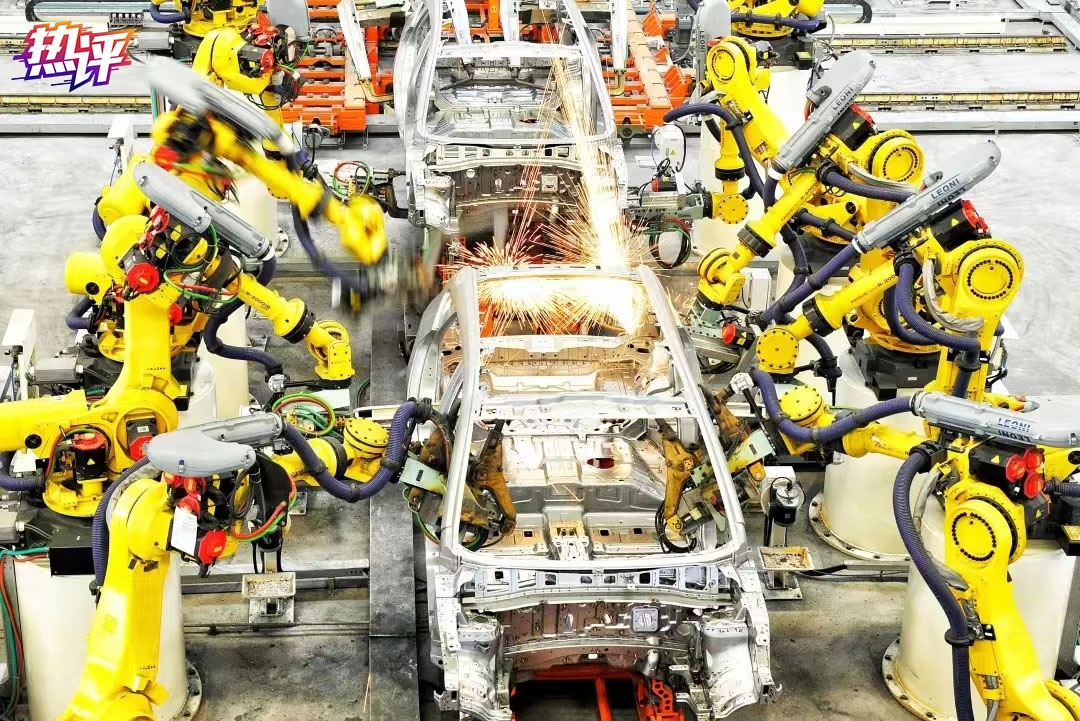
- 智能制造升级:引入自动化产线、数字孪生和AI质检,提升良率与产能。
- 绿色制造:采用可回收材料、低功耗设计,响应全球碳中和要求。
- 云边端协同:制造环节即预置云服务连接能力,使机器人出厂即具备OTA升级与数据回传功能。
五、
服务消费机器人制造是连接技术创新与商业落地的桥梁。随着人口老龄化加剧、劳动力成本上升以及消费升级,家庭清洁、教育娱乐、情感陪伴、餐饮配送等场景对消费机器人的需求将持续井喷。制造企业唯有深耕核心工艺、拥抱柔性智造、构建开放生态,才能在产业链中占据价值高地,推动服务机器人真正走进千家万户。
如若转载,请注明出处:http://www.bibubibuu.com/product/26.html
更新时间:2026-10-29 13:06:08