Pepper 太便宜,软银子公司获利路遥遥 服务消费机器人制造的困境与启示
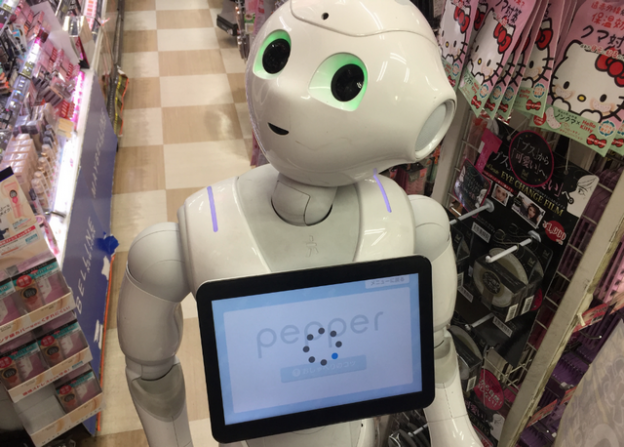
自2014年软银集团推出人形机器人Pepper以来,这款被誉为“情感机器人”的产品一度引发全球关注。多年过去,负责Pepper研发与生产的软银子公司——软银机器人(SoftBank Robotics)却始终未能走出亏损泥潭。其中,Pepper定价过低被外界普遍视为盈利困难的关键原因之一。本文将从成本、商业模式、市场定位等角度,剖析Pepper乃至整个服务消费机器人制造业的获利困境。
一、Pepper的“便宜”背后:高成本与低售价的倒挂
Pepper的官方售价约为19.8万日元(约合人民币1.1万元),对于一款集成了语音识别、情感计算、移动底盘和机械臂的人形机器人而言,这个价格显得极为亲民。廉价策略并未带来规模效应下的盈利,反而暴露了硬件制造的根本性矛盾:
- BOM成本高企:Pepper的关节电机、传感器阵列、计算单元等核心部件成本高昂,加上精密组装,单台硬件成本远超售价。据业内人士估算,早期每卖出一台Pepper,软银就要补贴数万日元。
- 补贴换市场失灵:软银希望以低价快速占领市场,再通过软件服务、应用商店订阅等方式盈利。但Pepper的实际使用场景有限,用户粘性不足,服务收入远未能弥补硬件亏损。
二、软银子公司的财务窘境:连续亏损与战略摇摆
软银机器人公司成立以来,财务表现并不乐观。2018财年(截至2019年3月),该公司净亏损约96亿日元;此后数年虽未单独披露详细数据,但结合Pepper停产传闻、业务重心转向清洁机器人Whiz等动作,可见其一直在寻求止血。
软银集团自身也遭遇了投资组合的巨额亏损(如WeWork、Uber等),对机器人业务的输血能力减弱。2021年,软银机器人宣布停止Pepper生产,库存机继续销售并维护,这实质上宣告了第一代服务消费机器人商业化尝试的阶段性失败。
三、 服务消费机器人制造的行业性难题
Pepper的案例并非孤例。整个服务消费机器人制造业都面临以下获利障碍:
- 硬件成本刚性:消费级产品对价格敏感,但机器人涉及的伺服电机、减速器、传感器等精密部件成本下降缓慢。大规模量产又需要巨额前置投资,形成“先有鸡还是先有蛋”的死循环。
- 刚需场景匮乏:Pepper定位为“情感陪伴”,但家庭用户的新鲜感消退后,缺乏高频刚需功能。相比之下,扫地机器人、教育机器人等垂直品类因需求明确而更容易成功。
- 软件生态变现困难:与智能手机不同,机器人缺乏统一的操作系统和庞大的开发者社区,应用场景碎片化,订阅或分成模式难以规模化。
- 售后服务成本高:机器人故障率、维护需求远高于普通家电,线下服务网络的建设进一步侵蚀利润。
四、留给行业的三点启示
- 不要用低价掩盖价值空缺:单纯低价只能短期吸引眼球,若产品无法真正解决用户痛点,补贴停止之日便是需求消失之时。
- 细分场景优先:从工业、物流、清洁等B端或特定C端场景切入,用“工具属性”替代“情感属性”,更容易跑通商业模式。
- 软硬结合需螺旋迭代:硬件提供入口,软件创造粘性,但前提是硬件本身有足够的使用频率。 Pepper的硬件能力超前于时代,而软件生态未能跟上,导致“为智能而智能”。
##
Pepper的便宜,终究是一场豪赌,赌注是未来十年的服务机器人市场。 遗憾的是,软银子公司至今仍未等来盈利的曙光,这成为服务消费机器人制造史上一个值得深思的注脚。在人工智能与机器人热度不减的今天,如何平衡技术创新、成本控制与商业落地,依旧是摆在所有玩家面前的核心命题。
如若转载,请注明出处:http://www.bibubibuu.com/product/3.html
更新时间:2026-10-29 16:20:44